Pour un abri de jardin, la règle de départ est simple : jusqu’à 5 m², vous êtes en principe dispensé de formalité s’il est indépendant ; au-delà, la déclaration préalable ou le permis de construire prend le relais. La taxe d’aménagement, elle, se déclare dans les 90 jours suivant l’achèvement des travaux, depuis l’espace sécurisé des impôts, onglet Biens immobiliers.
Comment déclarer un abri de jardin selon sa surface et sa localisation ?
Le point clé n’est pas le nom commercial de l’abri, mais sa surface de plancher ou son emprise au sol. Pour un abri indépendant jusqu’à 5 m², il n’y a en principe aucune formalité. Dès que vous passez au-dessus, la déclaration préalable devient la règle jusqu’à 20 m², puis le permis de construire au-delà. En secteur protégé, le seuil bascule : jusqu’à 20 m², il faut une déclaration préalable ; au-delà, un permis de construire.
| Cas | Autorisation | Repère |
|---|---|---|
| Abri indépendant jusqu’à 5 m² | Aucune formalité | Sauf s’il est accolé et modifie l’aspect extérieur |
| Plus de 5 m² à 20 m² | Déclaration préalable | Surface de plancher ou emprise au sol |
| Plus de 20 m² | Permis de construire | Surface de plancher ou emprise au sol |
| Secteur protégé jusqu’à 20 m² | Déclaration préalable | Règle spécifique au secteur protégé |
| Secteur protégé au-delà de 20 m² | Permis de construire | Règle spécifique au secteur protégé |
Ne prenez pas le seuil “5 m²” comme un passe-droit absolu. L’abri de jardin indépendant est dispensé de formalité jusqu’à cette limite, mais l’exception est nette s’il est accolé et qu’il modifie l’aspect extérieur. Autrement dit, la fixation au bâti principal peut vous faire sortir du régime de dispense même avec une petite surface. C’est le genre de détail que les notices trop rapides effacent. Pour un propriétaire, le bon réflexe est de regarder à la fois la surface et l’implantation réelle.
Quelle surface pour un abri de jardin sans déclaration préalable ?
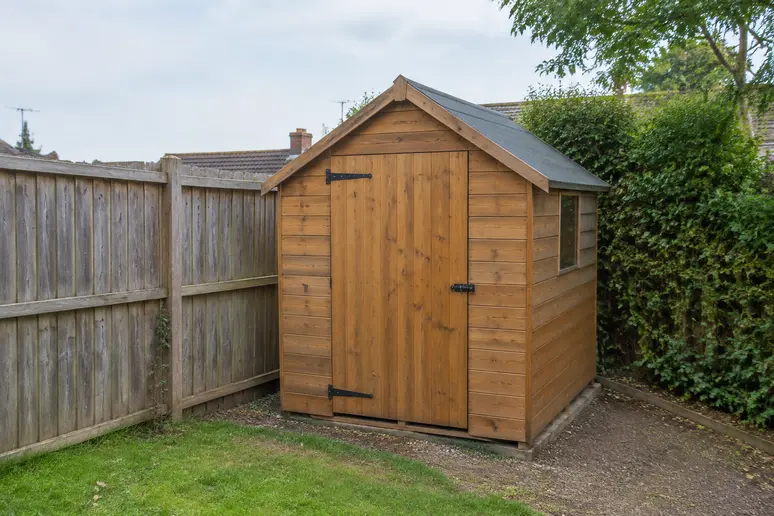
La dispense vise l’abri de jardin indépendant jusqu’à 5 m² de surface de plancher ou d’emprise au sol. La formule “indépendant” compte autant que le mètre carré. Un petit volume posé à part, sans effet sur la façade, reste dans la dispense. En revanche, si l’ouvrage est accolé et modifie l’aspect extérieur, la petite taille ne suffit plus à l’écarter des formalités. Ne raisonnez donc pas seulement en plan, mais aussi en lecture de façade et d’implantation.
À cette échelle, la tentation est de raccorder le petit abri à la maison pour gagner une face abritée. Mauvais calcul : ce raccordement peut changer le régime d’autorisation alors même que la surface reste sous 5 m². Si vous voulez rester dans la dispense, gardez l’ouvrage réellement séparé du bâtiment principal et vérifiez que l’implantation ne crée pas de modification visible de l’aspect extérieur.
Dans quels cas faut-il déposer une déclaration préalable ou un permis de construire ?
Au-dessus de 5 m² et jusqu’à 20 m², l’abri de jardin relève de la déclaration préalable. Au-delà de 20 m², il faut un permis de construire. En secteur protégé, la déclaration préalable couvre l’abri jusqu’à 20 m², puis le permis prend le relais. Si le plan local d’urbanisme ne fixe pas de distance particulière, l’abri doit être implanté soit en limite de propriété, soit à 3 mètres minimum de celle-ci.
Ne laissez pas le PLU de côté. C’est lui qui peut ajouter des contraintes de recul, de hauteur ou d’implantation, et la règle générale n’intervient que s’il ne prévoit rien de particulier sur les distances. Si rien n’est écrit sur votre parcelle, retenez la borne simple : limite de propriété ou 3 mètres. Ce point évite des refus qui arrivent après coup, quand l’ouvrage est déjà commandé.
Le délai d’instruction d’une déclaration préalable est généralement d’un mois. Ce mois ne vous autorise pas à démarrer avant la fin du délai : il sert à laisser l’administration répondre. Si vous êtes en secteur protégé ou dans une zone où le PLU ajoute des contraintes, comptez une marge de sécurité avant d’ouvrir le chantier. Un abri mal placé coûte moins cher à corriger sur plan que déplacé une fois posé.
Quelles sont les obligations fiscales et le délai de déclaration de la taxe d’aménagement ?
L’angle qui manque souvent dans les titres commerciaux est celui-ci : après l’urbanisme, il y a la taxe d’aménagement, et le délai de déclaration est de 90 jours après l’achèvement des travaux. Pour 2026, la valeur forfaitaire par m² de surface taxable est fixée à 892 € hors Île-de-France et à 1 011 € en Île-de-France. Si vous construisez un abri de jardin taxé, le sujet n’est donc pas seulement “faut-il une DP ou un PC”, mais aussi “quand faut-il déclarer la taxe”.
| Zone géographique | Valeur forfaitaire par m² (2026) |
|---|---|
| Hors Île-de-France | 892 € / m² |
| Île-de-France | 1 011 € / m² |
Cette valeur forfaitaire ne donne pas, à elle seule, le montant final de la taxe. Elle sert au calcul de la surface taxable, puis d’autres paramètres interviennent. Ne faites pas l’erreur de multiplier vos mètres carrés et de croire que vous avez le total : vous n’avez qu’un socle de calcul. À l’échelle d’un particulier, le point utile est plus simple : vérifiez si votre abri entre ou non dans le champ de la taxe, puis déclarez dans le bon délai.
Autre point à ne pas rater : une construction de 5 m² ou moins est exonérée de taxe d’aménagement. La frontière est donc cohérente avec le seuil de dispense de formalité, mais ce n’est pas une raison pour mélanger les deux sujets. Un abri de 5 m² exact ne déclenche pas la taxe d’aménagement ; un abri qui passe au-dessus de cette limite peut entrer dans le régime taxable selon sa surface et son implantation. Restez sur la mesure réelle, pas sur l’intention.
Comment calculer la taxe d’aménagement en 2026 ?
Le calcul part de la surface taxable et de la valeur forfaitaire au mètre carré. En 2026, cette valeur est de 892 € hors Île-de-France et de 1 011 € en Île-de-France. C’est le repère concret qui permet de savoir de quoi on parle lorsque l’administration demande de déclarer les éléments nécessaires au calcul. Pour un abri, gardez bien en tête qu’un petit volume peut être dispensé de taxe, tandis qu’un abri au-dessus du seuil ne l’est plus automatiquement.
Ne confondez pas surface taxable et surface visible de l’abri. Un abri peut sembler modeste depuis le jardin et entrer quand même dans le calcul s’il franchit le bon seuil. La bonne méthode est simple : mesurer d’abord la surface utile au regard du régime d’urbanisme, puis vérifier si vous êtes dans le cas exonéré de 5 m² ou moins. Après seulement, la question du montant a un sens.
Comment déclarer et payer sa taxe d’aménagement dans les 90 jours ?
La déclaration se fait dans les 90 jours suivant l’achèvement des travaux, depuis l’espace sécurisé du site des impôts, onglet Biens immobiliers. Si le montant de la taxe dépasse 1 500 €, le paiement peut être fractionné en deux fois : une première échéance dans les 90 jours, puis une seconde à 9 mois après l’achèvement. Ce calendrier est le point à retenir, pas une vague idée de “plus tard”.
Ne décalez pas la déclaration en pensant qu’elle suivra naturellement le dossier d’urbanisme. Ce sont deux temps différents : l’autorisation d’urbanisme d’un côté, la déclaration fiscale de l’autre. Un abri peut être correctement autorisé et pourtant mal déclaré fiscalement. Si vous tenez à éviter le courrier de rappel, faites la déclaration dès que l’ouvrage est achevé, pas quand vous aurez le temps.
Si vous construisez dans un secteur où le moindre détail d’implantation est surveillé, gardez aussi les preuves de l’achèvement réel : c’est ce jalon qui déclenche le délai fiscal. Le jour où la toiture est en place et l’abri utilisable compte plus que la date de commande du kit ou celle de la dernière vis. Pour un particulier, cette précision évite les décalages de calendrier qui finissent en régularisation inutile.
Comment régulariser un abri de jardin déjà construit sans autorisation ?
Un abri déjà posé sans autorisation ne se traite pas comme un simple oubli de papier. La régularisation passe d’abord par l’identification du bon régime : dispense, déclaration préalable ou permis de construire selon la surface, puis vérification des règles locales. Si l’abri était en secteur protégé ou mal implanté par rapport au PLU, le dossier doit être remis dans le bon cadre avant de chercher à “faire passer” la construction.
Le mauvais réflexe consiste à attendre que le temps règle le problème. En matière de construction non déclarée, la responsabilité pénale court pendant 6 ans, et la responsabilité civile permettant d’ordonner la démolition court pendant 10 ans à compter de la fin des travaux. Ces délais ne sont pas des garanties de tranquillité ; ils fixent seulement le temps pendant lequel un problème peut encore produire des effets juridiques.
Si vous devez régulariser, commencez par les pièces qui décrivent l’existant réel : emplacement, dimensions, aspect extérieur, et date de fin des travaux. Ensuite, alignez le dossier sur le régime qui aurait dû être demandé dès le départ. Ne cherchez pas à minimiser la surface : si elle est au-dessus de 5 m², la dispense ne tient plus ; si elle dépasse 20 m², la déclaration préalable ne suffit plus.
Dans ce type de dossier, la correction utile est souvent moins coûteuse que l’entêtement. Un abri déplacé ou modifié pour respecter le recul demandé par le PLU évite parfois de partir sur une situation bloquée. Si l’ouvrage est en secteur protégé, vérifiez d’abord la règle locale, car le seuil de 20 m² y change la formalité. Ce n’est pas l’abri lui-même qui pose problème, c’est l’écart entre sa réalité et le régime appliqué.
Quelles sont les démarches pour régulariser un abri existant ?
La première démarche consiste à qualifier la construction telle qu’elle existe : surface de plancher ou emprise au sol, position par rapport à la limite de propriété, et éventuelle situation en secteur protégé. Ensuite, il faut déposer la formalité qui aurait dû être demandée, le plus souvent une déclaration préalable ou un permis de construire selon la taille. La régularisation ne change pas l’ouvrage ; elle remet simplement le dossier au bon niveau d’autorisation.
Ne présentez pas un abri de 19 m² comme un petit cabanon pour passer sous la barre. Le bon seuil reste celui de la surface mesurée, pas celui du nom qu’on lui donne. Si la mesure dépasse 20 m², le permis de construire devient la marche à franchir ; si elle reste entre 5 et 20 m², la déclaration préalable est le bon niveau. Pour un dossier solide, la mesure prime sur l’étiquette.
Quels sont les risques et les délais de prescription en cas de non-déclaration ?
En cas de travaux de construction non déclarés, la responsabilité pénale est engagée pendant 6 ans. La responsabilité civile permettant d’ordonner la démolition court pendant 10 ans à compter de la fin des travaux. Ces deux délais n’ont pas la même portée, mais ils montrent la même chose : l’absence de déclaration n’efface pas le problème avec le temps court.
Le contre-conseil est simple : ne comptez pas sur la prescription pour sécuriser un abri qui n’est pas conforme. Si la construction est encore récente, la régularisation est la voie utile. Si elle est ancienne, il faut tout de même vérifier ce qui reste attaquable et ce qui ne l’est plus. Le temps ne corrige pas la non-conformité ; il ne fait que déplacer le risque.
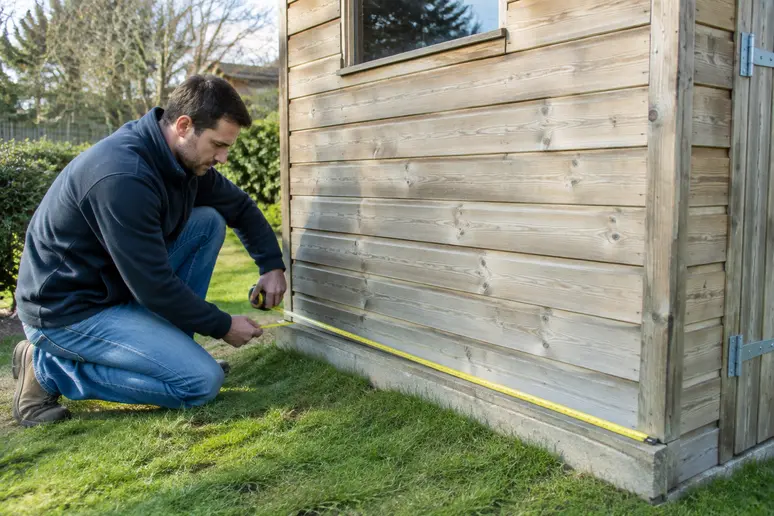
Les erreurs qui font bloquer un abri de jardin
- Poser un abri en pensant que 5 m² suffisent à éviter toute démarche produit un refus dès qu’il est accolé ou qu’il change l’aspect extérieur. Il faut garder la vraie séparation du bâti principal et contrôler l’effet sur la façade avant d’acheter ou de fixer l’ouvrage.
- Se fier au seul nom “abri” sans mesurer la surface de plancher ou l’emprise au sol conduit à demander la mauvaise autorisation. Si l’ouvrage dépasse 5 m², la dispense ne tient plus ; s’il dépasse 20 m², la déclaration préalable ne suffit plus. Mesurez avant de remplir le dossier.
- Oublier le PLU fait tomber le projet sur une règle de distance mal lue. Quand le plan local ne dit rien de spécial, la règle de base est la limite de propriété ou 3 mètres minimum. Il faut vérifier ce point avant l’implantation, pas après le coulage d’une dalle.
- Confondre autorisation d’urbanisme et taxe d’aménagement retarde la déclaration fiscale. Le bon réflexe est de compter les 90 jours après l’achèvement des travaux et de déclarer depuis l’espace sécurisé des impôts, même si le dossier d’urbanisme a déjà été accepté.
- Attendre “pour voir” après une construction non déclarée laisse courir les délais sans résoudre le fond. La responsabilité pénale court 6 ans et la civile 10 ans à compter de la fin des travaux. Mieux vaut régulariser tôt, tant que les pièces sont simples à réunir.
Les règles évoquées dépendent de la juridiction et de leur date d’application. Vérifiez le texte officiel en vigueur et, si l’enjeu le justifie, demandez un avis juridique adapté à votre situation.
FAQ
Un abri de jardin de 5 m² exact doit-il être déclaré ?
Non, en principe, un abri de jardin indépendant jusqu’à 5 m² de surface de plancher ou d’emprise au sol est dispensé de formalité. La réserve tient à l’implantation : s’il est accolé et modifie l’aspect extérieur, la dispense ne s’applique plus. Gardez donc la mesure exacte et la situation réelle du volume.
Un abri accolé peut-il rester sans formalité ?
Pas automatiquement. La dispense vise l’abri indépendant jusqu’à 5 m², sauf s’il est accolé et qu’il modifie l’aspect extérieur. Dès qu’il se rattache visuellement à la maison, le régime peut changer. Vérifiez l’effet sur la façade avant de considérer qu’il reste dans la dispense.
Faut-il déclarer la taxe d’aménagement même si l’abri est petit ?
La taxe d’aménagement ne vise pas une construction de 5 m² ou moins, qui est exonérée. Au-delà, la question revient, et la déclaration doit être faite dans les 90 jours suivant l’achèvement des travaux. Le bon repère est donc la surface réelle, puis le délai fiscal, pas l’idée qu’un petit abri serait toujours hors taxe.
La déclaration préalable prend-elle beaucoup de temps ?
Le délai d’instruction est généralement d’un mois. Ce n’est pas une licence pour commencer aussitôt, mais un délai de réponse de l’administration. Si votre projet est en secteur protégé ou touche au PLU, prenez une marge avant le début du chantier pour éviter de lancer des travaux sur un dossier encore fragile.
Que risque-t-on si l’abri a été construit sans autorisation ?
Le risque ne disparaît pas vite : la responsabilité pénale court pendant 6 ans, et la responsabilité civile permettant d’ordonner la démolition pendant 10 ans à compter de la fin des travaux. La bonne réponse est la régularisation, pas l’attente. Plus vous corrigez tôt, plus le dossier reste simple à remettre dans l’ordre.