Oui, choisissez une dalle béton par défaut. La nuance tient en une condition : un plancher bois n’a de sens que si vous acceptez un support plus dépendant de la qualité d’exécution, en échange d’un chantier plus léger et réversible. Pour un abri de jardin, le vrai tri se fait sur la tolérance à l’erreur, pas sur le discours commercial autour du bois ou du béton. Et si l’abri est clos, couvert, d’au moins 1,80 m de haut et au-delà de 5 m², la fiscalité ne change pas selon le support choisi.
Pourquoi choisir une dalle béton ou un plancher bois pour son abri ?
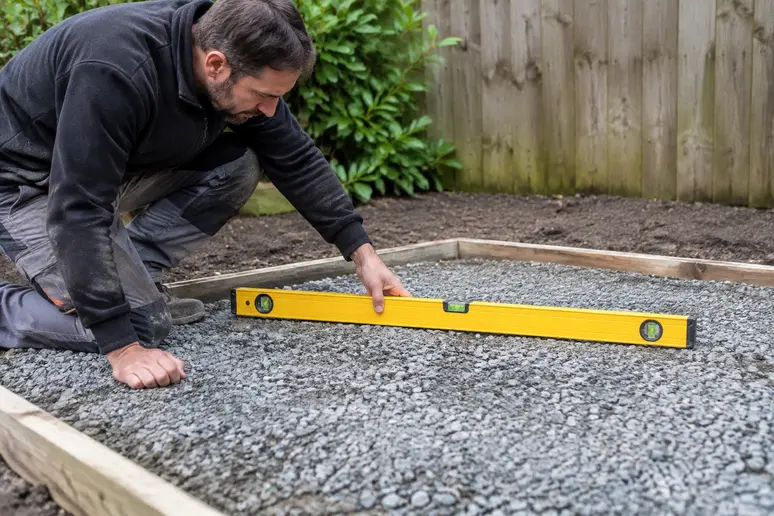
Pour un abri de jardin, la dalle béton reste le support qui pardonne le plus. Elle offre une assise continue, elle simplifie l’ancrage, et elle évite de faire reposer tout l’ensemble sur quelques points d’appui mal réglés. Si vous stockez du lourd, si vous voulez un sol dur, ou si vous ne voulez pas passer du temps à reprendre les niveaux, c’est le choix le plus simple à ne pas rater.
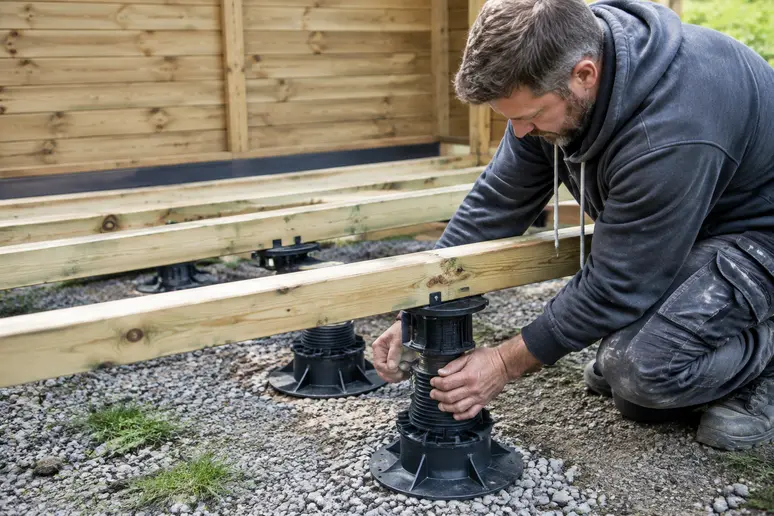
Le plancher bois a sa place, mais dans un cas précis : vous voulez éviter le coulage, garder un ouvrage démontable, ou décoller le plancher du sol humide. Il repose alors sur des plots réglables (des appuis ponctuels qui servent à rattraper le niveau sans couler une dalle) et sur des lambourdes (les pièces horizontales qui portent le platelage). Sur le papier, c’est plus léger. En pratique, c’est aussi plus sensible au terrain, à l’écartement des appuis et au réglage initial.
Le point que les pages de vente contournent presque toujours est simple : on ne compare pas seulement deux matériaux, on compare deux marges d’erreur. Une dalle mal tirée se corrige difficilement, mais une fois juste, elle bouge peu. Un plancher bois mal porté peut rester propre à l’œil et devenir souple, bruyant ou déformé sans signe immédiat. Si vous cherchez le support le moins exigeant, prenez le béton. Si vous cherchez le chantier le moins lourd, le bois reste possible, à condition de ne pas improviser les appuis.
Ne choisissez pas le support à partir du seul kit vendu en photo. Certains abris sont livrés avec un simple platelage, d’autres sans plancher du tout. Le bon raisonnement part de l’usage : stockage léger, atelier, vélos, tondeuse, mobilier. Le support vient après.
Les erreurs qui font choisir le mauvais support
- Choisir le bois parce que le kit paraît complet produit souvent un faux sentiment de simplicité : le plancher fourni n’est pas le support, il repose lui-même sur des appuis qui doivent être stables et réglés. À la place, regardez d’abord ce qui porte l’abri jusqu’au sol, puis seulement le plancher visible.
- Opposer bois et béton comme si la taxe suivait le matériau vous fait comparer deux supports sur un mauvais critère. Pour un abri clos et couvert, ce qui déclenche la taxe tient d’abord à la hauteur et à la surface, pas au fait d’avoir du bois ou du béton dessous. À la place, séparez la question du support de la question fiscale.
- Prendre un plancher bois pour corriger un terrain mal préparé finit par déplacer le problème vers les points d’appui : si les plots se règlent mal ou si le terrain se déforme, le plancher suit. À la place, utilisez le bois quand vous avez un besoin clair de réversibilité ou de ventilation, pas comme rustine sur un sol négligé.
- Choisir la dalle sans penser au seuil de porte crée un défaut très concret : l’entrée se retrouve trop haute, ou l’eau revient vers l’abri si les abords sont mal repris. À la place, fixez le niveau fini avant le coulage et raisonnez l’accès en même temps que la base.
Quelles sont les obligations fiscales et la taxe d’aménagement en 2026 ?
Pour un abri de jardin, la question fiscale ne dépend pas du support choisi. En règle générale, la taxe d’aménagement vise une construction close et couverte, avec une hauteur supérieure ou égale à 1,80 m et une superficie au-delà de 5 m². Un abri ouvert sur un côté ou un volume plus bas ne se traite donc pas de la même façon qu’un cabanon fermé.
Le point utile est celui-ci : ne partez ni du prix du kit, ni de sa photo, ni de son appellation commerciale. Le calcul repose sur une surface taxable (la surface retenue pour calculer certains impôts d’urbanisme), puis sur une valeur forfaitaire liée à la zone, avant application du taux local. Pour une annexe de résidence principale, un abattement forfaitaire de 50 % s’applique sur la valeur taxable des 100 premiers mètres carrés de la résidence principale et de ses annexes.
.
| Zone géographique / Type d’aménagement | Valeur forfaitaire applicable en 2026 |
|---|---|
| Construction hors Île-de-France (par m²) | 892 € |
| Construction en Île-de-France (par m²) | 1 011 € |
| Piscine (par m² de bassin) | 251 € |
| Aire de stationnement extérieure (par emplacement) | 2 928 € à 5 857 € |
Le tableau ci-dessus mélange plusieurs cas. Pour un abri de jardin, ce sont seulement les lignes construction qui servent de base. Les lignes piscine et stationnement existent dans le barème officiel, mais elles ne s’appliquent pas à un cabanon. C’est une erreur classique : lire un tableau complet et retenir le mauvais poste.
Le seuil de déclenchement mérite une lecture serrée. Un petit volume fermé peut rester hors champ si la hauteur n’atteint pas le niveau prévu. À l’inverse, un abri très ordinaire en apparence entre dans le calcul dès lors qu’il remplit les conditions de fermeture, de couverture, de hauteur et de surface. Le matériau du plancher ne change rien à cette entrée dans la taxe.
Si votre abri est accolé à la maison, cela ne remplace pas les critères ci-dessus. L’adossement ne dispense ni de vérifier la qualification de l’ouvrage, ni de regarder si l’annexe relève du régime ouvrant droit à l’abattement sur la résidence principale. Là encore, le bon ordre est simple : vérifier d’abord si l’abri entre dans le champ, puis appliquer la valeur de la bonne zone.
La seule chose à retenir est celle-ci : entre bois et béton, choisissez d’abord le support qui vous expose le moins à une erreur d’exécution, puis vérifiez séparément si l’abri fermé dépasse les seuils qui déclenchent la taxe.
FAQ
Un abri de jardin sur plancher bois peut-il être taxé comme un abri sur dalle ?
Oui. En règle générale, la taxe d’aménagement ne dépend pas du fait que l’abri repose sur du béton ou sur un plancher bois. Ce qui compte d’abord, c’est qu’il s’agisse d’une construction close et couverte, avec la hauteur minimale requise et une surface au-delà du seuil prévu.
Un abri ouvert sur un côté est-il concerné par la taxe d’aménagement ?
Le critère de base vise une construction close et couverte. Si l’abri reste ouvert sur un côté, vous n’êtes plus dans le cas le plus courant présenté pour un cabanon fermé. C’est ce point qu’il faut vérifier avant de regarder la zone géographique ou la valeur forfaitaire applicable.
Faut-il regarder la ligne piscine ou stationnement pour un abri de jardin ?
Non. Le barème officiel regroupe plusieurs aménagements dans le même tableau, mais un abri de jardin relève des lignes construction. Les montants prévus pour un bassin ou une place extérieure répondent à d’autres cas. Mélanger ces lignes fausse le calcul dès le départ.
L’abattement de 50 % s’applique-t-il à n’importe quel abri ?
Non, il vise les 100 premiers mètres carrés d’une résidence principale et de ses annexes. La question n’est donc pas seulement celle de l’abri isolé, mais de son rattachement à la résidence principale. Si l’abri entre dans ce cadre, l’abattement peut modifier la base taxable.
Quel support choisir si je veux surtout éviter une erreur de mise en œuvre ?
La dalle béton reste le choix le plus prudent. Un plancher bois fonctionne, mais il demande plus de soin sur les appuis, le niveau et la ventilation sous l’ouvrage. Si votre priorité est de réduire le risque d’un défaut discret qui ressortira plus tard, le béton est le support le moins tolérant aux discours et le plus tolérant à l’usage.