La régularisation d’un abri de jardin déjà construit dépend de trois points : surface, emprise au sol et localisation du terrain. Le cas le plus fréquent reste simple : pour un abri indépendant de plus de 5 m² et jusqu’à 20 m², il faut en général déposer une DP (déclaration préalable, l’autorisation légère pour de petits travaux extérieurs) même si l’abri est déjà posé.
Ce qu’il vous faut
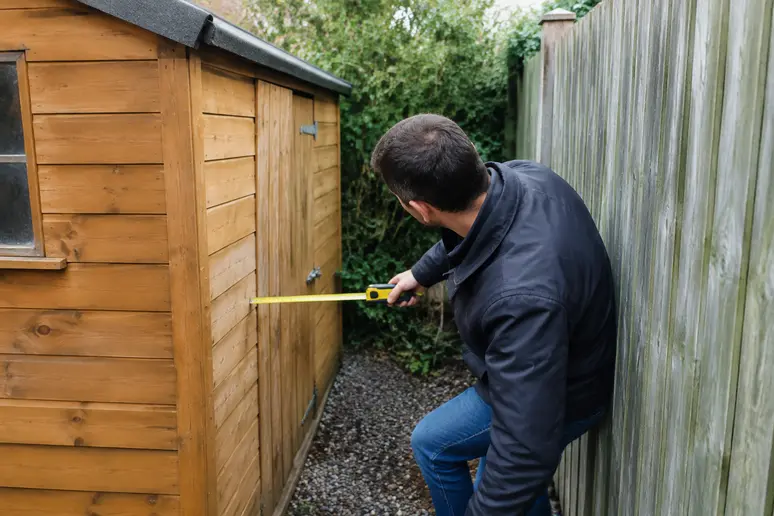
- Les dimensions réelles de l’abri monté, pas celles du catalogue.
- Son implantation exacte sur le terrain, notamment par rapport aux limites séparatives.
- Le statut du terrain dans le PLU (plan local d’urbanisme, le règlement local qui fixe les règles de construction) et la présence ou non d’un secteur protégé.
- La hauteur intérieure utile pour vérifier la taxe d’aménagement.
- Un dossier déposé en mairie, sur place ou par voie dématérialisée depuis 2022.
Avec ces éléments, vous saurez quelle autorisation déposer, ce qu’il faut corriger sur le dossier, et si la fiscalité s’ajoute à la régularisation.
Comment régulariser un abri de jardin déjà construit auprès de la mairie ?
Un abri déjà monté se régularise en déposant l’autorisation qui aurait dû être demandée avant les travaux. La mairie ne regarde pas l’intention de départ, elle regarde l’ouvrage tel qu’il existe aujourd’hui.
Commencez par qualifier l’abri avec deux mesures distinctes : l’emprise au sol (la projection au sol de ce que l’ouvrage couvre réellement) et la surface de plancher (les surfaces closes et couvertes dont la hauteur dépasse 1,80 m). C’est ce duo qui commande la suite, avec l’emplacement du terrain.
Ensuite, déposez le bon dossier. Pour un gabarit intermédiaire, la régularisation passe par une DP. Au-delà, elle relève d’un PC (permis de construire, l’autorisation plus lourde utilisée quand l’annexe dépasse le seuil de la déclaration préalable). Une demande peut être envoyée en ligne si la commune accepte ce mode de dépôt.
Le point qui bloque n’est pas le formulaire. C’est l’écart entre l’existant et ce que vous déclarez. Si l’abri a des dimensions, un auvent ou une implantation différents de ce qui figure sur la notice commerciale, c’est l’existant qui doit être déclaré. Un dossier “corrigé” pour passer sous un seuil vous renvoie au départ.
Regardez aussi l’implantation. Si le PLU ne prévoit rien de particulier, l’abri doit être construit soit en limite de propriété, soit à 3 mètres au minimum. Une régularisation peut donc buter non sur la surface, mais sur l’endroit où l’abri a été posé.
Quelles autorisations d’urbanisme sont requises selon la surface de l’abri ?
Les autorisations changent selon la taille de l’abri et selon que le terrain se trouve ou non en secteur protégé. C’est le point que beaucoup de pages survolent, alors que c’est là que les petits abris basculent d’un régime à l’autre.
| Situation de l’abri | Autorisation | Portée |
|---|---|---|
| Jusqu’à 5 m², terrain ordinaire | Dispense de formalité | Abri indépendant |
| Plus de 5 m² jusqu’à 20 m² | DP | Règle générale |
| Au-delà de 20 m² | PC | Règle générale |
| Jusqu’à 20 m² en secteur protégé | DP | Même pour un petit abri |
| Abri accolé modifiant l’aspect extérieur | Formalité à vérifier | Même sous le petit seuil |
Le premier piège tient au secteur protégé. En terrain ordinaire, un très petit abri indépendant peut être dispensé. En secteur patrimonial protégé, cette dispense disparaît jusqu’au seuil de la déclaration préalable. Autrement dit, un abri minuscule peut quand même devoir être déclaré. Ce n’est pas une exception théorique, c’est une bascule de régime.
Le second piège tient à l’abri accolé. Un petit volume adossé à un bâtiment peut sortir de la dispense s’il modifie l’aspect extérieur. Là encore, le raisonnement “c’est petit, donc libre” ne tient pas.
Ne partez pas de la surface annoncée par le vendeur. Partez de ce qui est réellement implanté chez vous. La mairie instruit un ouvrage, pas une fiche produit.
Comment calculer la surface et l’emprise au sol d’un abri de jardin ?
Le calcul se fait avec deux notions différentes, et c’est là que naissent les erreurs. La surface de plancher additionne les surfaces closes et couvertes dont la hauteur sous plafond dépasse 1,80 m. Si une partie est trop basse, elle ne compte pas dans cette mesure.
L’emprise au sol, elle, est plus large. En règle générale, elle retient toutes les surfaces couvertes, y compris les débords de toit, surplombs, avancées, épaisseur des murs extérieurs, gouttières et auvents. Un abri vendu pour un petit format peut donc franchir le seuil une fois posé, simplement à cause du toit ou d’un auvent.
Gardez les deux calculs séparés. Un abri peut avoir une surface de plancher modeste et une emprise plus grande. Pour la régularisation, c’est précisément ce décalage qui change le dossier à déposer.
Quels sont les risques et les délais de prescription pour un abri non déclaré ?
Un abri non déclaré ne se régularise pas “avec le temps” au bout de quelques saisons. Deux délais distincts coexistent, et ils ne couvrent pas la même chose.
Le délai de prescription pour la responsabilité pénale en cas de non-déclaration est de 6 ans à compter de la fin des travaux. Le délai de prescription pour la responsabilité civile est de 10 ans à compter de la fin des travaux.
Concrètement, la commune peut agir plus longtemps sur le terrain civil que sur le terrain pénal. L’enjeu n’est pas seulement une sanction. L’action peut viser une mise en conformité ou une démolition. Attendre n’améliore rien quand l’ouvrage est récent et manifestement irrégulier.
Le délai d’instruction d’une déclaration préalable est de 1 mois à partir du dépôt d’un dossier complet. Pour un permis de construire d’annexe de maison individuelle, il faut compter deux à trois mois selon le formulaire utilisé. Là aussi, le bon réflexe est simple : déposer vite un dossier exact, pas un dossier optimiste.
Les erreurs qui font refuser ou compliquent la régularisation
- Déclarer la surface du catalogue produit un dossier faux, puis un blocage si l’abri réel dépasse le seuil annoncé. Il faut reprendre les cotes une fois l’ouvrage monté, puis recalculer séparément l’emprise au sol et la surface de plancher.
- Oublier le secteur protégé fait croire qu’un petit abri est libre de formalité, puis la mairie demande une DP malgré le faible gabarit. Il faut vérifier le zonage du terrain avant le dépôt, même pour un cabanon très modeste.
- Confondre surface close et projection couverte fait sous-estimer l’ouvrage dès qu’il y a débord, gouttière ou auvent. Il faut compter la surface de plancher d’un côté et, de l’autre, tout ce que le toit couvre réellement au sol.
- Poser l’abri sans vérifier la distance à la limite crée une irrégularité d’implantation, même si la bonne autorisation est déposée ensuite. En l’absence de règle plus précise au PLU, il faut être soit en limite, soit à 3 mètres au minimum.
- Traiter la taxe comme un sujet à part aboutit à une mauvaise surprise après la régularisation. Si l’abri dépasse le petit seuil fiscal et la hauteur exigée, il faut regarder l’autorisation et la taxe en même temps.
Quelle est la fiscalité et la taxe d’aménagement pour un abri de jardin en 2026 ?
La taxe d’aménagement ne suit pas exactement le même raisonnement que l’autorisation d’urbanisme. Un abri clos et couvert entre dans son champ dès qu’il dépasse 5 m² de surface de plancher et une hauteur supérieure à 1,80 m.
Retenez surtout ceci : la régularisation administrative ne règle pas automatiquement la question fiscale. Un abri déjà posé peut être accepté au titre de l’urbanisme et déclencher malgré tout une taxation.
Pour le montant, il faut rester sobre. Le total dépend des délibérations communales applicables au terrain. Le chiffre exact se vérifie donc en mairie au moment du dépôt, pas dans une moyenne nationale sortie de son contexte.
La question qui vient ensuite est celle de la revente. Un abri non régularisé peut ressortir lors d’une vente parce qu’il crée un écart entre le bien réel et les autorisations connues ; mieux vaut remettre le dossier d’équerre avant qu’un acheteur ou un notaire vous le demande.
Questions fréquentes sur l’abri de jardin déjà construit
Puis-je déposer une déclaration préalable après la construction ?
Oui, si l’abri relève bien de ce régime. La demande doit décrire l’ouvrage tel qu’il existe, avec ses dimensions et son implantation réelles, puis suivre le délai d’instruction normal une fois le dossier complet en mairie.
Un petit abri est-il toujours dispensé de formalité ?
Non. En terrain ordinaire, la dispense existe pour un abri indépendant dans le plus petit format. En secteur protégé, la déclaration préalable s’applique jusqu’au seuil supérieur de cette catégorie, ce qui change la règle dès les très petites surfaces.
Peut-on déposer le dossier en ligne ?
Oui. Le dépôt dématérialisé d’une déclaration préalable ou d’un permis est possible depuis 2022. Le point à vérifier est pratique : votre commune doit accepter ce canal de dépôt.
Quel délai compte le plus pour un abri non déclaré ?
Les deux comptent, mais ils ne couvrent pas le même risque. Le pénal s’arrête plus tôt ; l’action civile de la commune court plus longtemps, ce qui pèse directement sur une demande de mise en conformité ou de démolition.
Les règles évoquées dépendent de la juridiction et de leur date d’application. Vérifiez le texte officiel en vigueur et, si l’enjeu le justifie, demandez un avis juridique adapté à votre situation.