La règle qui commande tout est simple : l’abri se classe d’abord par surface de plancher (la surface close et couverte comptée pour l’urbanisme) ou par emprise au sol (la projection du volume au sol, débords compris selon le vendeur qui rappelle ce point). L’autre règle, moins dite par les pages commerciales, est fiscale : au-delà de 5 m² de surface taxable, un abri de jardin peut déclencher la taxe d’aménagement, avec une valeur forfaitaire de 892 € hors Île-de-France et 1 011 € en Île-de-France pour les autorisations accordées en 2026.
Comment calculer et régler la taxe d’aménagement en 2026 ?
Un abri de jardin peut être sans permis et quand même taxable. C’est le point qui échappe le plus souvent au moment de comparer des kits ou de tracer une dalle.
D’après le portail officiel de l’administration, toute construction dont la surface taxable est inférieure ou égale à 5 m² est exonérée de plein droit. Le site des services publics destiné aux entreprises précise les deux valeurs forfaitaires applicables en 2026 : 892 € hors Île-de-France et 1 011 € en Île-de-France.
Le fabricant qui rappelle la règle fiscale ajoute une condition utile à vérifier : la taxe vise l’abri clos, couvert, avec une hauteur sous plafond supérieure à 1,80 m et une surface taxable au-delà du seuil d’exonération. Gardez cette réserve pour ce qu’elle est, une explication commerciale cohérente avec la règle générale, pas une source qui remplace l’administration.
La surface taxable (la surface retenue par le fisc pour calculer la taxe) ne se lit pas comme l’encombrement vendu sur une fiche produit. Le fabricant cité la décrit comme la somme des surfaces de chaque niveau clos et couvert, mesurées au nu intérieur des façades, avec déduction des parties dont la hauteur est inférieure ou égale à 1,80 m.
Ne faites pas le calcul à partir d’une photo, d’un plan extérieur ou d’une annonce. Si vous hésitez entre un abri juste sous le seuil et un autre à peine au-dessus, le bon moment pour vérifier est avant l’achat, pas quand l’avis de taxation arrive.
Quels sont les montants et les exonérations applicables ?
Les montants officiels servent de base, pas de total final à eux seuls. La taxe se calcule ensuite selon les paramètres fiscaux de la commune et du département, qui ne figurent pas dans la matière traitée ici.
- Exonération de plein droit : surface taxable inférieure ou égale à 5 m².
- Valeur forfaitaire en 2026 hors Île-de-France : 892 € par m².
- Valeur forfaitaire en 2026 en Île-de-France : 1 011 € par m².
Comment déclarer sa construction auprès de l’administration fiscale ?
Le point décisif reste la cohérence entre le dossier d’urbanisme et la construction réellement posée. Si l’abri fini n’a plus la même surface que celui déclaré, la base fiscale peut changer avec lui.
Quelle autorisation d’urbanisme déposer pour installer un abri de jardin ?
Pour l’autorisation, le tri se fait avec deux repères : la taille de l’abri et la situation du terrain. La DP ou déclaration préalable (le dossier simplifié déposé en mairie pour de petits travaux) couvre les cas intermédiaires, le PC ou permis de construire (l’autorisation plus lourde pour une vraie construction) prend le relais au-delà.
D’après le portail officiel de l’administration, la grille complète est la suivante.
| Surface de l’abri | Hors secteur protégé | En secteur protégé |
|---|---|---|
| Jusqu’à 5 m² | Aucune formalité sauf modification de l’aspect extérieur si accolé | Déclaration préalable DP |
| De 5 m² à 20 m² | Déclaration préalable DP | Déclaration préalable DP |
| Plus de 20 m² | Permis de construire PC | Permis de construire PC |
Cette grille suffit pour choisir le bon dossier dans la plupart des cas. Elle évite surtout l’erreur classique : commander l’abri, couler l’assise, puis découvrir que la mairie attendait un dépôt préalable.
Quelle surface d’abri de jardin sans permis de construire ?
Un abri de jardin indépendant reste hors permis tant qu’il ne dépasse pas le seuil qui fait basculer vers le PC. Hors secteur protégé, le plus petit format peut même être dispensé de formalité, sauf s’il modifie l’aspect extérieur d’un bâtiment accolé.
La question n’est donc pas « petit ou grand », mais « dans quelle case tombe le projet ». Un abri compact mal lu sur le plan peut changer de régime si vous raisonnez à l’œil au lieu de reprendre les cotes utiles.
Dans quels cas faut-il déposer une déclaration préalable ?
La déclaration préalable vise l’abri indépendant de taille intermédiaire hors zone protégée, et elle s’applique aussi aux petits abris situés dans un secteur protégé. Le délai d’instruction d’une déclaration préalable de travaux (DP) pour un abri de jardin est d’un mois.
Un mois ne signifie pas que vous pouvez lancer le chantier le lendemain du dépôt. Un dossier incomplet vous fait perdre plus de temps qu’un dossier proprement préparé dès le départ.
Quand le permis de construire est-il obligatoire ?
Le permis de construire devient la bonne voie dès que l’abri dépasse la limite haute de la déclaration préalable. L’Agence nationale pour l’information sur le logement indique un délai d’instruction de deux ou trois mois selon le formulaire.
Ne cherchez pas à contourner ce basculement en changeant le nom du projet. Atelier, remise, cabanon ou local de rangement, l’appellation commerciale ne remplace pas la surface retenue par l’urbanisme.
Quelles sont les règles d’implantation et les distances à respecter ?
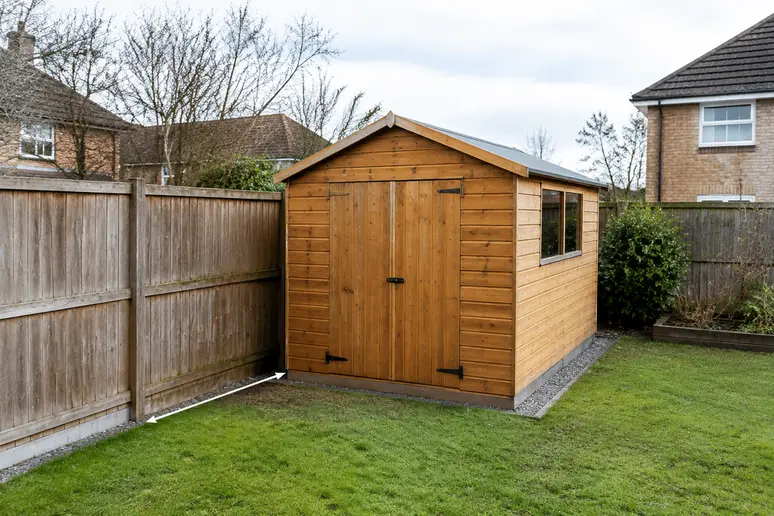
L’implantation se lit dans le PLU (le plan local d’urbanisme de la commune, qui fixe les règles de construction sur la parcelle). Quand le PLU ne prévoit pas de distance particulière, l’abri doit être construit soit en limite de propriété, soit à 3 mètres minimum de celle-ci.
Ce point se vérifie avant le choix du modèle. Un abri conforme sur le papier peut devenir irrecevable s’il mord sur une zone non autorisée ou s’il est posé trop près de la séparation voisine.
Quelle distance respecter avec son voisinage pour son abri de jardin ?
En l’absence de règle locale plus précise, il n’existe que deux positions recevables : en limite, ou avec un recul minimal de 3 mètres. La commune peut imposer autre chose, et sa règle prime.
Ne tracez pas l’implantation à partir du seul rectangle de la dalle. Le vendeur spécialisé qui rappelle le calcul d’emprise indique que les débords de toit, surplombs, gouttières et auvents entrent dans le compte. Ce point n’a pas la force d’un texte officiel, mais il correspond au piège pratique le plus banal : oublier ce qui dépasse.
Quelles sont les contraintes spécifiques en secteur protégé ?
Le secteur protégé durcit le régime des petits abris. Un projet dispensé ailleurs passe alors en déclaration préalable jusqu’à la limite prévue par la grille officielle.
Le bon ordre est le suivant : vérifier la zone de la parcelle, puis la taille, puis seulement le modèle. Inverser cet ordre vous fait choisir un produit avant de savoir s’il entre dans le bon régime.
Les erreurs qui font refuser un dossier ou gonfler la note
Les ratés viennent rarement d’un texte introuvable. Ils viennent d’une mauvaise lecture de trois choses très concrètes : le bon seuil, la bonne surface et le bon emplacement.
- Choisir l’abri avant de choisir l’autorisation produit un dossier déposé après coup, avec chantier bloqué ou régularisation à reprendre. Faites l’inverse : classez d’abord le projet entre absence de formalité, DP ou PC, puis achetez.
- Confondre surface de vente, surface taxable et emprise au sol aboutit à une mauvaise formalité ou à une taxe mal anticipée. Reprenez les cotes avec la définition utile à chaque étape : urbanisme pour le dossier, fiscalité pour la taxe.
- Oublier que la taxe peut démarrer là où le permis n’est pas encore requis donne un budget faux. Corrigez le calcul avant signature : un abri peut relever d’une simple déclaration et rester tout de même concerné par la taxe d’aménagement.
- Mesurer l’implantation sans tenir compte du PLU ou des débords conduit à un recul insuffisant en limite de propriété. Vérifiez d’abord la règle communale, puis contrôlez l’emprise réelle avec ce qui dépasse de la toiture.
- Découper le projet en plusieurs petits abris pour croire que tout devient libre peut laisser passer la règle nationale mais vous faire buter sur le PLU. La correction est simple : vérifier les dispositions locales avant de multiplier les modules.
La question suivante sera le délai réel avant de commencer. Pour un abri relevant d’une DP, comptez un mois d’instruction ; pour un projet relevant d’un PC, comptez deux ou trois mois suivant le formulaire.
Les règles évoquées dépendent de la juridiction et de leur date d’application. Vérifiez le texte officiel en vigueur et, si l’enjeu le justifie, demandez un avis juridique adapté à votre situation.
FAQ
Peut-on installer deux abris de jardin de moins de 5 m² ?
À ce jour, les règles générales d’urbanisme n’interdisent pas plusieurs petits abris de cette taille. La réserve utile est locale : le PLU peut poser ses propres contraintes d’implantation ou d’aspect. Vérifiez donc la commune avant de morceler un projet en plusieurs modules.
Un abri accolé à la maison reste-t-il dispensé de formalité sous le premier seuil ?
Pas automatiquement. Le portail officiel de l’administration vise la dispense pour un abri indépendant et prévoit une exception quand le projet modifie l’aspect extérieur d’un bâtiment accolé. Dès qu’il y a adossement, il faut relire le cas comme une modification du bâti existant.
Un abri en secteur protégé échappe-t-il à la déclaration s’il est très petit ?
Non, le secteur protégé change justement le traitement des petits abris. Jusqu’à la limite prévue dans la grille officielle, le projet relève alors de la déclaration préalable. Ce point se vérifie avant l’achat, car il dépend de la zone de la parcelle, pas du discours du vendeur.
Les débords de toit comptent-ils pour l’emprise au sol ?
Le vendeur spécialisé cité sur ce point répond oui et inclut les surplombs, gouttières et auvents dans le calcul. Ce n’est pas la formulation d’une source administrative, mais c’est un repère utile pour éviter de sous-estimer l’emprise réelle au moment du plan de masse.
Comment savoir si un abri sera taxable alors qu’il reste petit ?
Le premier tri se fait avec la surface taxable, puis avec la configuration de l’abri. D’après le rappel commercial utilisé ici, un abri clos et couvert avec plus de 1,80 m de hauteur sous plafond entre dans le champ dès que la surface taxable dépasse le seuil d’exonération.